Kérosène : le choc énergétique qui menace l’équilibre économique du transport aérien
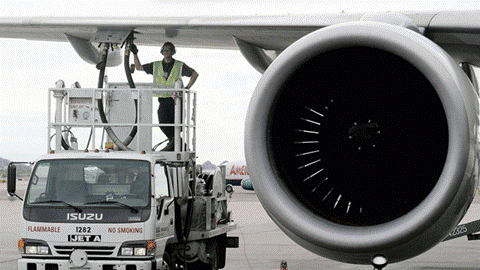
L'année 2026 restera probablement comme un tournant pour le transport aérien. Après plusieurs années de reprise de la demande, de croissance du trafic et de restructuration des modèles économiques, les compagnies aériennes doivent désormais faire face à une nouvelle pression majeure : l'envolée du prix du kérosène.
Depuis le début de l'année, le marché des carburants aéronautiques connaît une progression particulièrement brutale. Les tensions géopolitiques au Moyen-Orient, les perturbations des approvisionnements et les incertitudes qui pèsent sur les marchés énergétiques ont profondément modifié les conditions économiques dans lesquelles évoluent les transporteurs.
Le kérosène, déjà l'un des principaux postes de dépenses des compagnies, est devenu un facteur déterminant de leur rentabilité. Pour certaines d'entre elles, la facture énergétique représente désormais une part considérable des coûts d'exploitation, avec des conséquences directes sur les stratégies commerciales, les programmes de vols et les investissements.
La question n'est donc plus uniquement de savoir combien coûte un baril de carburant, mais jusqu'où les compagnies pourront absorber cette hausse avant de devoir la répercuter sur leurs clients.
Une flambée des prix qui bouleverse les équilibres financiers
Le carburant constitue historiquement l'une des principales charges du transport aérien. Selon les périodes et les modèles économiques, il représente généralement entre 25 et 30 % des dépenses opérationnelles d'une compagnie.
Mais la situation actuelle change considérablement la donne.
En Europe, le prix du kérosène a dépassé les 200 dollars le baril à plusieurs reprises. Selon les données de l'IATA, le prix moyen du carburant aéronautique dans la zone Europe et CEI atteignait 207,61 dollars le baril pour la semaine du 16 octobre 2026, soit une progression de près de 128 % sur un an.
Cette évolution est particulièrement préoccupante, car le prix du kérosène ne suit pas mécaniquement celui du pétrole brut. Il dépend également des capacités de raffinage, des disponibilités de produits pétroliers et de l'écart entre le prix du pétrole et celui du carburant raffiné.
Cet écart, appelé crack spread, s'est fortement creusé en 2026. Autrement dit, même lorsque le marché pétrolier connaît une accalmie, le prix du carburant aéronautique peut rester particulièrement élevé.
Pour les compagnies, cette situation se traduit par une augmentation rapide des dépenses, parfois difficile à anticiper et encore plus difficile à absorber.
L'IATA estime que la facture mondiale de carburant des compagnies aériennes pourrait atteindre 350 milliards de dollars en 2026, contre 252 milliards en 2025. Le carburant représenterait ainsi 31,4 % des dépenses opérationnelles mondiales, contre 25,4 % un an auparavant.
Ces moyennes mondiales ne doivent toutefois pas masquer les différences entre transporteurs. Les compagnies disposant d'une flotte moins efficace, de marges financières limitées ou d'une protection insuffisante contre les variations de prix sont particulièrement exposées. Pour certaines, le poids du carburant peut désormais approcher, voire dépasser, les 40 % des coûts d'exploitation.
Le hedging : une protection qui arrive progressivement à échéance
Face à la volatilité des marchés énergétiques, les compagnies aériennes utilisent depuis longtemps des instruments financiers de couverture, communément appelés hedging.
Le principe consiste à sécuriser à l'avance une partie de leurs achats de carburant à un prix déterminé ou selon des mécanismes contractuels qui limitent leur exposition aux variations du marché.
Cette stratégie permet de protéger temporairement les budgets et d'éviter que chaque hausse du pétrole se répercute immédiatement sur les comptes de l'entreprise.
Mais cette protection a ses limites.
Les couvertures sont conclues pour des périodes déterminées. Lorsque les contrats arrivent à échéance, les compagnies doivent renouveler leurs positions dans des conditions de marché qui peuvent être beaucoup moins favorables.
C'est précisément l'une des difficultés auxquelles le secteur est confronté à l'approche de 2027.
Certaines compagnies ont réussi à sécuriser une partie importante de leurs besoins pour 2026. Mais leur exposition pourrait devenir beaucoup plus importante au cours des prochains mois.
Ryanair en fournit une illustration. Michael O'Leary a indiqué que son groupe disposait d'une couverture importante pour l'exercice en cours, mais que sa protection serait beaucoup plus limitée pour l'année suivante. Le dirigeant évoque notamment une exposition de 85 % aux prix du marché pour 2027.
Cette situation concerne également d'autres transporteurs européens.
Le problème est simple : une compagnie qui a construit son budget sur un carburant acheté à un prix relativement bas peut rapidement voir ses prévisions financières bouleversées lorsque les nouvelles conditions d'approvisionnement deviennent beaucoup plus coûteuses.
Les billets d'avion vont-ils devenir durablement plus chers ?
La hausse du carburant finit toujours par atteindre le consommateur. Lorsqu'une compagnie ne parvient plus à absorber l'augmentation de ses charges, elle dispose de plusieurs leviers : relever ses tarifs, augmenter certaines recettes annexes, réduire ses capacités ou revoir son réseau.
C'est déjà la direction prise par plusieurs acteurs du marché.
Michael O'Leary, directeur général de Ryanair, a récemment annoncé qu'il fallait s'attendre à une augmentation particulièrement importante des prix des billets en Europe en 2027. Il évoque une progression possible de 10 à 20 %, qu'il présente comme l'une des plus fortes hausses de l'histoire récente du transport aérien européen.
Cette déclaration mérite une attention particulière.
Ryanair a construit une grande partie de son succès sur une promesse commerciale : proposer des billets à des prix très compétitifs, grâce à une organisation industrielle optimisée, une flotte homogène, des rotations rapides et une maîtrise rigoureuse des coûts.
Mais lorsque le carburant augmente aussi fortement, le modèle économique est directement mis à l'épreuve.
Les compagnies low-cost sont particulièrement exposées à cette situation. Leur rentabilité dépend notamment du remplissage des avions, du nombre de rotations quotidiennes et de leur capacité à maintenir des coûts unitaires faibles.
Une augmentation du prix du kérosène peut rapidement réduire les marges réalisées sur chaque siège vendu.
La difficulté est encore plus importante sur les lignes très concurrentielles, où les transporteurs ne peuvent pas systématiquement répercuter l'intégralité de leurs dépenses supplémentaires sur les tarifs sans risquer de perdre des passagers au profit de leurs concurrents.
Le risque est donc double : transporter des passagers à un coût plus élevé tout en ayant moins de possibilités d'augmenter les prix.
Pour les voyageurs, les conséquences pourraient se faire sentir dès les prochaines programmations estivales et hivernales.
Les billets les moins chers pourraient devenir plus rares, tandis que les tarifs proposés à l'approche du départ pourraient progresser davantage.
Il faut également s'attendre à une évolution de la politique commerciale des compagnies, avec une attention encore plus importante portée aux bagages, au choix des sièges, à l'embarquement prioritaire et aux autres prestations payantes.
Des capacités réduites et des arbitrages de plus en plus difficiles
Face à cette situation, les compagnies ne peuvent pas uniquement agir sur les prix.
Elles doivent également examiner la rentabilité de chaque ligne, de chaque appareil et parfois de chaque base opérationnelle.
Certaines liaisons peuvent devenir moins intéressantes lorsque les coûts augmentent et que les recettes ne suivent pas.
Les transporteurs peuvent alors décider de réduire les fréquences, de supprimer certaines rotations ou de revoir leurs capacités sur les périodes où la demande est moins importante.
L'hiver constitue traditionnellement une période plus délicate pour de nombreuses compagnies européennes. La demande touristique diminue sur certaines destinations, tandis que les coûts fixes continuent de peser sur les comptes.
Dans ce contexte, maintenir des avions insuffisamment remplis peut devenir économiquement difficile.
Les arbitrages ne concernent d'ailleurs pas uniquement les compagnies low-cost. Les transporteurs traditionnels doivent eux aussi revoir leurs équilibres entre lignes domestiques, moyen-courrier et long-courrier.
Le choix d'un appareil, son taux de remplissage, sa consommation, sa capacité et son utilisation quotidienne deviennent des éléments encore plus déterminants.
La rentabilité d'une liaison ne dépend plus seulement de son potentiel commercial. Elle doit également intégrer le coût énergétique, les taxes, les redevances aéroportuaires, les frais de personnel et les contraintes opérationnelles.
À terme, cette situation pourrait accélérer les mouvements de consolidation dans le secteur.
Les compagnies les plus fragiles financièrement pourraient rencontrer des difficultés pour financer leur exploitation, renouveler leur flotte ou maintenir certaines destinations.
Michael O'Leary a d'ailleurs évoqué un marché européen susceptible de compter moins de sièges disponibles en raison de faillites et de rapprochements entre transporteurs.
La France face à une équation supplémentaire : le poids de la fiscalité
En France, les difficultés du transport aérien prennent une dimension particulière.
À la hausse du kérosène viennent s'ajouter des prélèvements fiscaux et des redevances qui pèsent déjà sur l'économie des compagnies aériennes.
La hausse de la taxe de solidarité sur les billets d'avion (TSBA), entrée en vigueur le 1er mars 2025, a notamment modifié les conditions économiques du marché français.
Pour un billet en classe économique à destination de la France métropolitaine ou d'un autre pays européen, son montant est passé de 2,63 à 7,40 euros par passager.
Cette augmentation intervient dans un environnement où les transporteurs doivent déjà financer leurs dépenses énergétiques, les opérations au sol, la sûreté, la maintenance, les infrastructures et les investissements environnementaux.
La Direction générale de l'aviation civile (DGAC) a publié une première analyse des conséquences de cette évolution fiscale. Selon cette étude, la hausse de la TSBA s'est répercutée en grande partie, voire en totalité, sur le prix des billets, avec un effet pouvant représenter jusqu'à deux points d'inflation supplémentaire. Elle relève également une dégradation de la compétitivité du transport aérien français.
Ce débat est loin d'être secondaire.
Dans un marché européen où les compagnies peuvent choisir entre plusieurs plateformes, le niveau de taxation et les coûts d'exploitation influencent directement leurs décisions d'implantation et de développement.
Une compagnie qui doit arbitrer entre deux aéroports présentant un potentiel commercial comparable regardera naturellement le coût global de son exploitation.
Les plateformes espagnoles, italiennes ou portugaises peuvent ainsi devenir plus attractives lorsque les conditions fiscales et opérationnelles sont plus favorables.
Le sujet concerne particulièrement les aéroports régionaux français, qui dépendent parfois de quelques compagnies pour maintenir une partie importante de leur réseau.
Une réduction de capacité ou le départ d'un transporteur peut avoir des conséquences directes sur la desserte des territoires, l'accessibilité économique et l'activité touristique.
Il ne faut pas non plus oublier que les taxes ne constituent qu'une partie de l'équation. Les redevances aéroportuaires, les coûts de touchée, les prestations d'assistance en escale et les charges liées aux opérations contribuent également au coût final d'une rotation.
Dans ce contexte, la France doit trouver un équilibre entre les recettes fiscales, les ambitions environnementales et la compétitivité de son industrie aéronautique.
La question mérite d'être posée : jusqu'où peut-on augmenter les prélèvements sur le transport aérien sans fragiliser les compagnies, les aéroports et les territoires qui dépendent de cette activité ?
Le fret aérien : une activité dynamique, mais sous pression
Le transport de passagers n'est pas le seul segment concerné.
Le fret aérien joue un rôle essentiel dans les échanges internationaux. Il permet d'acheminer rapidement des marchandises à forte valeur ajoutée, des produits pharmaceutiques, des composants industriels, des équipements électroniques ou encore des produits nécessitant des conditions particulières de transport.
Malgré les tensions économiques, la demande mondiale de fret continue de progresser.
Les dernières données publiées par l'IATA montrent que la demande mondiale de fret aérien, mesurée en tonnes-kilomètres de fret, a progressé de 7,7 % en septembre 2026 par rapport à septembre 2025. Cette croissance confirme la bonne résistance du marché.
Mais cette dynamique ne signifie pas nécessairement une amélioration des marges.
Les avions cargo consomment d'importantes quantités de carburant, particulièrement sur les longues distances. Lorsque les prix augmentent, les opérateurs doivent répercuter une partie de cette hausse sur leurs clients ou accepter une réduction de leur rentabilité.
Le marché du fret est également soumis à une concurrence internationale importante.
Les compagnies doivent préserver leur compétitivité tarifaire face aux transporteurs spécialisés, aux opérateurs intégrés et aux capacités de fret disponibles dans les soutes des avions passagers.
La difficulté consiste donc à maintenir des volumes suffisants tout en maîtrisant les coûts d'exploitation.
Cette situation concerne aussi les plateformes aéroportuaires spécialisées dans la logistique et le fret.
Le maintien de capacités cargo compétitives suppose des infrastructures adaptées, des installations opérationnelles performantes, une disponibilité des moyens de manutention et une coordination efficace entre les différents acteurs de la chaîne logistique.
Les aéroports et les métiers de la plateforme également concernés
Derrière les décisions financières des compagnies aériennes, les conséquences peuvent rapidement se faire sentir dans les aéroports.
Une réduction des fréquences, la suppression d'une liaison ou le retrait d'un appareil ne concernent pas uniquement les transporteurs et leurs passagers.
C'est toute une chaîne opérationnelle qui peut être impactée.
Les compagnies aériennes, les gestionnaires d'aéroports, les sociétés d'assistance en escale, les prestataires de sûreté, les services de nettoyage, la maintenance et les acteurs de la logistique travaillent dans un environnement interdépendant.
Moins de vols peuvent signifier moins de rotations, une organisation différente des équipes, une adaptation des plannings et, dans certains cas, une diminution des besoins en personnel.
À l'inverse, les aéroports qui parviennent à attirer de nouvelles compagnies ou à développer leurs activités peuvent bénéficier d'opportunités supplémentaires.
La question de la maîtrise des coûts devient donc centrale pour l'ensemble de l'écosystème aéroportuaire.
Les plateformes devront continuer à proposer un niveau de service élevé, garantir la fluidité des opérations et préserver leur attractivité, tout en évoluant dans un environnement économique plus contraint.
Il ne faut pas sous-estimer cette dimension : la performance d'un aéroport dépend aussi de la santé financière de ses compagnies clientes.
2027 : une année charnière pour le transport aérien ?
Au-delà de la situation actuelle, c'est bien l'année 2027 qui suscite les principales interrogations.
Les couvertures financières arrivant progressivement à échéance, plusieurs compagnies pourraient devoir renouveler leurs achats de carburant à des niveaux nettement supérieurs à ceux initialement anticipés.
Le risque est d'autant plus important que les prix élevés pourraient s'installer dans la durée.
Michael O'Leary estime que les compagnies européennes pourraient encore subir des coûts énergétiques exceptionnellement élevés pendant 12 à 18 mois, avec des répercussions susceptibles de se prolonger jusqu'en 2028.
Cette perspective oblige les transporteurs à revoir leurs stratégies.
Les investissements dans les appareils de nouvelle génération, l'amélioration de l'efficacité énergétique, l'optimisation des rotations et la maîtrise des consommations deviennent des priorités économiques autant qu'environnementales.
Mais le renouvellement des flottes demande du temps et des moyens financiers importants. Il ne constitue donc pas une réponse immédiate à une crise énergétique.
Les compagnies doivent également composer avec d'autres contraintes : disponibilité des avions, retards de livraison, coûts de maintenance, difficultés de recrutement et évolution des réglementations environnementales.
La combinaison de ces facteurs pourrait accentuer les écarts entre les transporteurs les mieux capitalisés et ceux qui disposent de marges de manœuvre plus limitées.
Le transport aérien peut-il absorber un nouveau choc économique ?
Le transport aérien a déjà traversé plusieurs crises majeures : les attentats du 11 septembre 2001, la crise financière de 2008, la crise sanitaire de 2020 et les différentes tensions géopolitiques qui ont perturbé les marchés internationaux.
À chaque fois, le secteur a démontré sa capacité d'adaptation.
Mais la situation actuelle présente une particularité : elle intervient alors que les compagnies doivent simultanément financer leur croissance, moderniser leurs flottes, réduire leur empreinte environnementale et maintenir des prix acceptables pour les voyageurs.
La pression énergétique vient donc s'ajouter à des transformations déjà profondes.
Pour les passagers, la conséquence la plus visible pourrait être une augmentation durable du prix des billets et une réduction de certaines possibilités de voyage à bas coût.
Pour les compagnies, l'enjeu sera de préserver leur rentabilité sans sacrifier leur compétitivité.
Pour les aéroports, il s'agira de maintenir leur attractivité et de soutenir le développement de leurs activités dans un environnement plus incertain.
Enfin, pour les pouvoirs publics, la question de la fiscalité et de la compétitivité du transport aérien français devra nécessairement revenir au centre des discussions.
Le transport aérien entre dans une nouvelle phase où la croissance du trafic ne suffira plus à garantir la rentabilité. La maîtrise des coûts énergétiques, la capacité d'adaptation des compagnies et la compétitivité des territoires seront déterminantes.
La hausse du kérosène n'est donc pas simplement une nouvelle augmentation des charges pour les compagnies aériennes. Elle pourrait devenir l'un des principaux facteurs de recomposition du paysage aérien européen dans les prochaines années.
Sources principales : IATA, DGAC, Reuters, données du marché européen du carburant aéronautique, octobre 2026.